Bapemperda Bahas Perubahan Regulasi Hibah Daerah
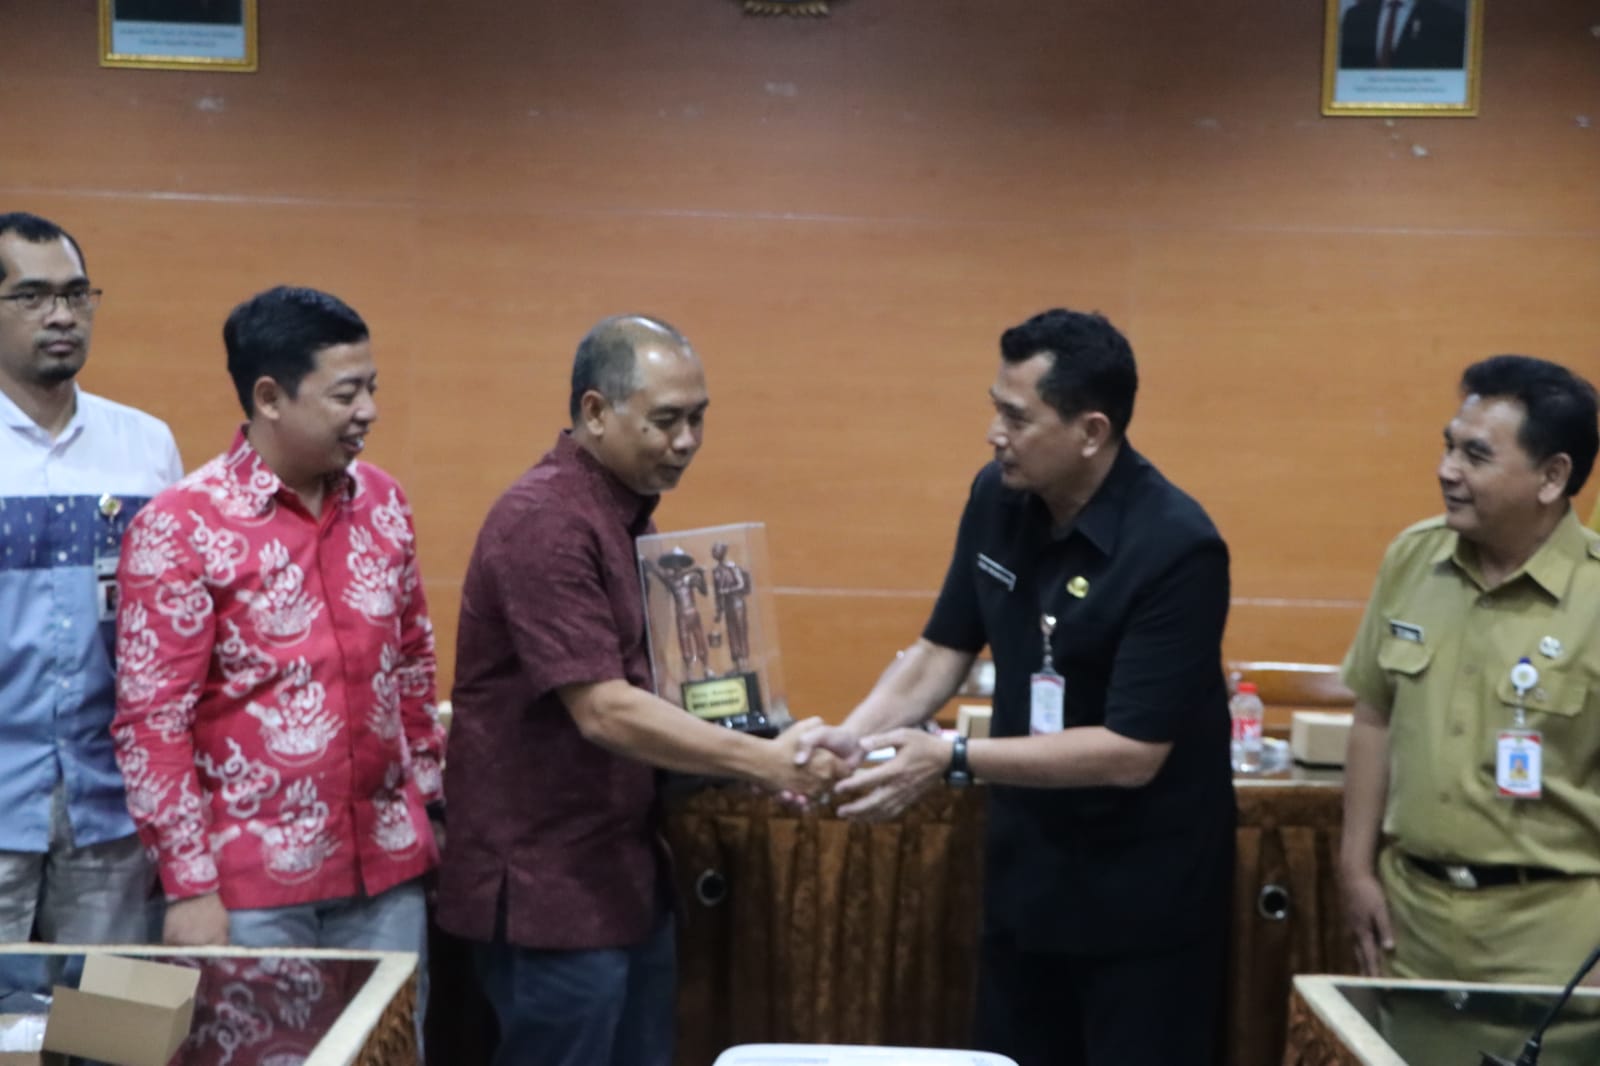
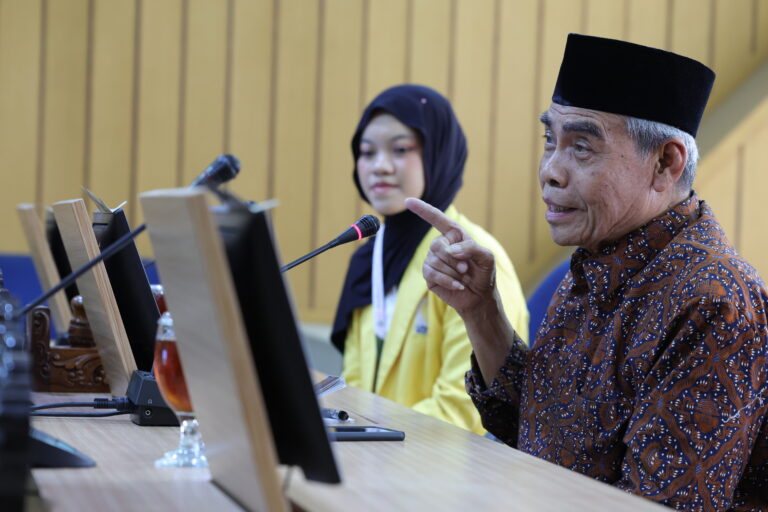
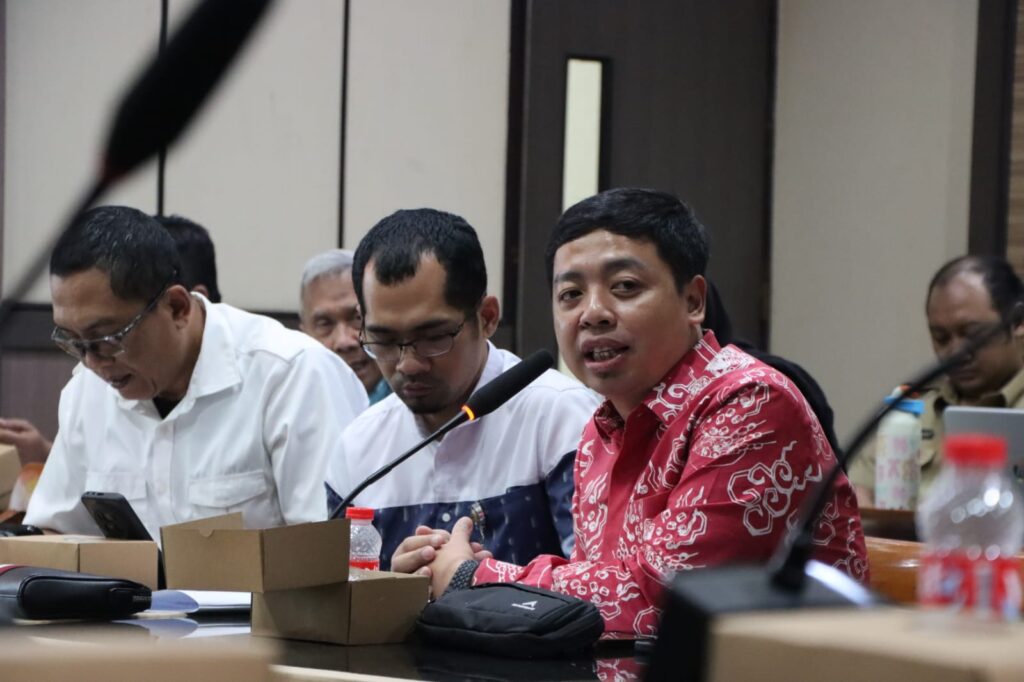
SOAL REGULASI. Bapemperda DPRD Provinsi Jateng berdiskusi soal pencabutan Perda Nomor 3 Tahun 2013 tentang Penerimaan Sumbangan Pihak Ketiga kepada Daerah, Senin (10/8/2026). (foto boy priyanto)
SUKOHARJO – Perubahan regulasi mengenai hibah daerah menjadi alasan utama DPRD Provinsi Jateng mengusulkan pencabutan Perda Nomor 3 Tahun 2013 tentang Penerimaan Sumbangan Pihak Ketiga kepada Daerah. Aturan itu dinilai tidak lagi relevan setelah ketentuan mengenai hibah daerah diatur dalam regulasi yang lebih baru.
Untuk mematangkan rencana pencabutan perda tersebut, Badan Pembentukan Peraturan Daerah (Bapemperda) DPRD Provinsi Jateng menggali masukan dari Pemerintah Kabupaten Sukoharjo, Senin (10/8/2026). Sukoharjo dipilih karena sebelumnya telah mencabut perda yang mengatur penerimaan sumbangan pihak ketiga.
Anggota Bapemperda DPRD Provinsi Jateng Bayu Kusuma mengatakan pengalaman Sukoharjo menjadi bahan penting untuk melihat dampak pencabutan aturan tersebut terhadap penerimaan bantuan dari pihak ketiga. “Sukoharjo ternyata satu daerah yang telah mencabut perda mengenai sumbangan pihak ketiga. Alasan inilah yang menjadikan kita ke sini. Kami ingin tahu bagaimana relasi pencabutan itu dengan adanya sumbangan, termasuk adanya hibah,” ujarnya.
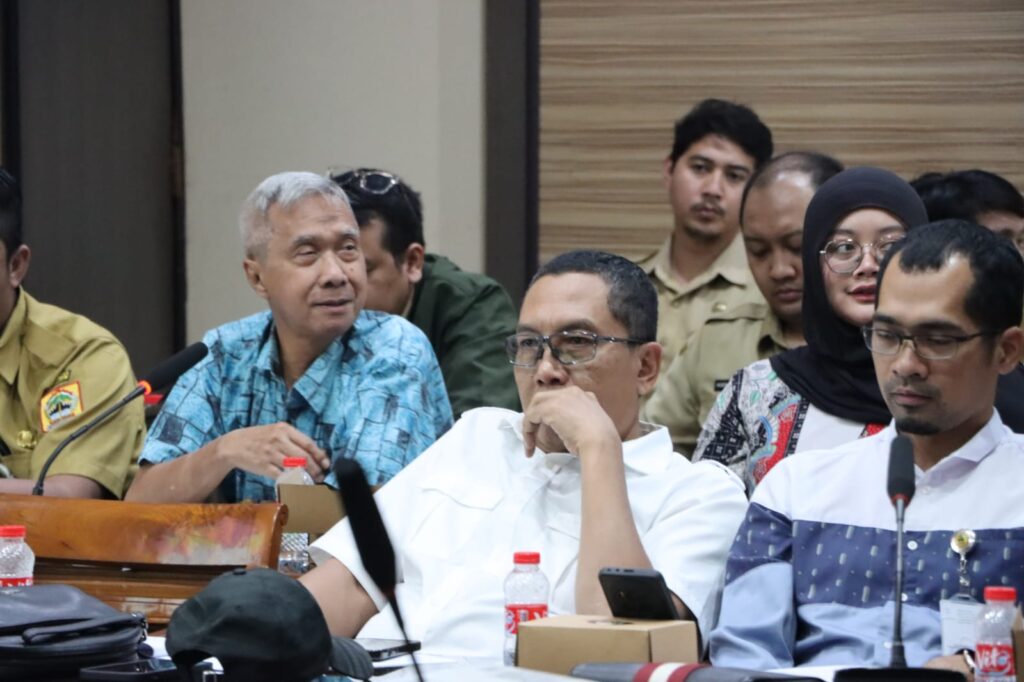
Anggota Bapemperda lainnya, Muhaimin, menjelaskan perubahan regulasi membuat konsep sumbangan pihak ketiga kini memiliki terminologi yang lebih jelas dalam kerangka hibah daerah. Hal itu antara lain mengacu pada PP Nomor 2 Tahun 2012 tentang Hibah Daerah, PP Nomor 12 Tahun 2019 tentang Pengelolaan Keuangan Daerah, serta Perda Jateng Nomor 4 Tahun 2024 tentang Pengelolaan Keuangan Daerah. Menurut dia secara substansi konsepsi penerimaan hibah daerah memiliki kesamaan dengan penerimaan sumbangan pihak ketiga yang selama ini diatur dalam Perda Nomor 3 Tahun 2013.
“Adanya konsepsi penerimaan hibah daerah yang secara filosofis sama dengan konsepsi penerimaan sumbangan pihak ketiga, maka diusulkan untuk mencabut Perda Nomor 3,” kata Muhaimin.
Ia menambahkan mempertahankan 2 aturan dengan substansi yang beririsan justru berpotensi menimbulkan ketidakpastian hukum. Selain itu, kondisi tersebut dapat memicu disharmoni dan tumpang tindih regulasi dalam pengelolaan penerimaan daerah.
Dalam ketentuan hibah daerah, hibah merupakan pemberian dengan pengalihan hak atas sesuatu dari pemerintah atau pihak lain kepada pemerintah daerah, atau sebaliknya. Pemberian tersebut harus memiliki peruntukan yang spesifik dan dilakukan melalui perjanjian.
Hibah juga mencakup sumbangan dari pihak ketiga atau sejenisnya yang tidak mengikat, tidak didasarkan pada perhitungan tertentu, dan tidak menimbulkan konsekuensi pengeluaran atau pengurangan kewajiban bagi penerima maupun pemberi.
Sementara itu, Asisten I Setda Kabupaten Sukoharjo Roni Wicaksono menyampaikan bahwa Pemkab Sukoharjo sebelumnya telah mencabut aturan mengenai penerimaan sumbangan pihak ketiga. Pencabutan tersebut dituangkan melalui Perda Nomor 5 Tahun 2013 yang mencabut Perda Kabupaten Sukoharjo Nomor 11 Tahun 1999 tentang Penerimaan Sumbangan Pihak Ketiga kepada Daerah dan Perda Nomor 8 Tahun 2007 tentang Biaya Pemungutan Pajak Daerah.
Dalam praktiknya, Pemkab Sukoharjo masih menerima bantuan dari pihak ketiga, terutama dalam bentuk fasilitas maupun barang. Bantuan tersebut kemudian dicatat sebagai aset daerah melalui Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD) dan diproses sebagai hibah.(boy/red.)