APBD 2027 Harus Berdampak Nyata terhadap Kualitas Pelayanan Publik

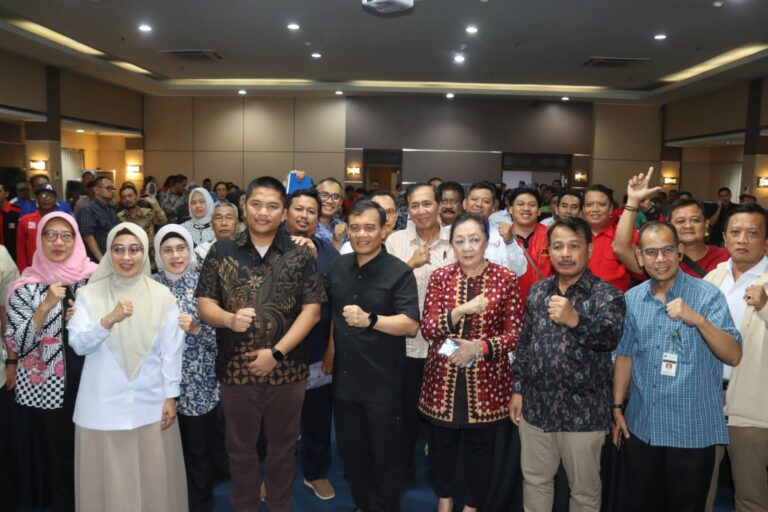
SOAL APBD. Pimpinan & Banggar DPRD Provinsi Jateng hadir dalam acara ‘Sosialisasi Pedoman Penyusunan APBD Tahun Anggaran 2027’ di Gedung BPKAD Provinsi Jateng, Senin (12/10/2026). (foto rahmat yasir widayat)
SEMARANG – Penyusunan Anggaran Pendapatan & Belanja Daerah (APBD) Provinsi Jateng Tahun Anggaran 2027 harus mengacu pada prioritas pembangunan, target kinerja pelayanan publik, dan kebijakan pemerintah pusat. Sinkronisasi perencanaan dan penganggaran menjadi kunci agar alokasi dana daerah tepat sasaran, memenuhi kewajiban pelayanan dasar, dan tetap menjaga kesehatan fiskal.
Hal itu menjadi fokus utama dalam ‘Sosialisasi Pedoman Penyusunan APBD Tahun Anggaran 2027’ di Gedung Badan Pengelola Keuangan & Aset Daerah (BPKAD) Provinsi Jateng, Senin (12/10/2026). Kegiatan tersebut dihadiri Wakil Ketua DPRD Setya Arinugroho dan Anggota Badan Anggaran (Banggar) Sugiharto & Andang Wahyu Triyanto.
Bagi DPRD Provinsi Jateng, kata Setya Arinugroho, pentingnya memedomani aturan dengan bersama pemerintah daerah. Pembahasan anggaran perlu memastikan bahwa setiap rupiah yang dialokasikan memiliki dasar kebutuhan yang jelas, sejalan dengan prioritas pembangunan, dan dapat dipertanggungjawabkan melalui capaian kinerja.

“APBD 2027 tidak hanya memenuhi ketentuan administratif dan fiskal tapi juga memberikan dampak nyata terhadap kualitas pelayanan publik dan kesejahteraan masyarakat Jawa Tengah,” kata Setya.
Sementara, Kepala BPKAD Dwianto Priyonugroho, yang bertindak sebagai moderator, mengatakan penyusunan APBD 2027 harus selaras dengan kebijakan pemerintah pusat. Ia menyebut terdapat tambahan anggaran berupa transfer ke daerah sekitar Rp 55 miliar untuk pemerintah provinsi dan Rp 2,3 miliar untuk kabupaten/ kota. Besaran dan peruntukan tambahan tersebut perlu dicermati dalam proses perencanaan anggaran daerah.
Direktur Perencanaan Anggaran Daerah Kemendagri Rikie menjelaskan pemerintah mendorong penyederhanaan pedoman penyusunan APBD melalui satu Permendagri. Salah satu penekanan dalam penyusunan APBD 2027 adalah perubahan orientasi penganggaran, dari sekadar mengulang pola alokasi tahun sebelumnya menjadi penganggaran berbasis kinerja. Artinya, kebutuhan anggaran setiap satuan kerja perangkat daerah (SKPD) harus disusun berdasarkan hasil yang ingin dicapai, bukan semata-mata mengikuti kebiasaan atau mempertahankan besaran pagu lama.
“Pemerataan anggaran antarsatuan kerja tidak dapat dijadikan dasar utama alokasi. Begitu pula pengulangan anggaran tahun sebelumnya tanpa evaluasi maupun penetapan target kinerja yang tidak jelas dan sulit diukur,” jelasnya.
Dalam praktiknya, pemerintah daerah perlu mendasarkan alokasi anggaran pada target kinerja pelayanan publik untuk setiap urusan pemerintahan, prioritas pembangunan yang tertuang dalam Rencana Kerja Pemerintah Daerah (RKPD), pemenuhan urusan wajib, Standar Pelayanan Minimal (SPM), dan belanja yang diwajibkan peraturan perundang-undangan atau mandatory spending. Penandaan tematik melalui Sistem Informasi Pemerintahan Daerah (SIPD) juga menjadi instrumen untuk memastikan anggaran dapat ditelusuri berdasarkan prioritas dan tujuan pembangunan.
Sementara itu, Dirjen Bina Keuangan Daerah Kemendagri Agus Fatoni, yang mengikuti kegiatan secara daring, menekankan pentingnya mewujudkan APBD 2027 yang sehat, dengan pembiayaan terkendali dan tanpa sisa lebih pembiayaan anggaran (Silpa). Proyeksi pendapatan harus memperhitungkan kapasitas riil daerah sehingga tidak mendorong penyusunan belanja yang melampaui kemampuan keuangan.
Di sisi belanja, pemerintah daerah harus memprioritaskan belanja wajib dan mengikat sesuai kapasitas serta kondisi masing-masing daerah. Alokasi untuk sektor pendidikan sekurang-kurangnya 20% dari APBD, batas belanja pegawai paling tinggi 30% dari APBD sesuai ketentuan yang berlaku. Di sisi lain, upaya mencapai Silpa nihil perlu dilakukan melalui perencanaan yang realistis dan pelaksanaan anggaran yang disiplin.
“APBD yang sehat pada akhirnya harus mampu menyeimbangkan tiga kepentingan yakni memenuhi kewajiban pemerintah, membiayai prioritas pembangunan, dan menjaga keberlanjutan keuangan daerah. Karena itu, penyusunan APBD 2027 membutuhkan koordinasi antara pemerintah pusat, pemerintah provinsi, dan kabupaten/kota sejak tahap perencanaan hingga pelaksanaan,” ucapnya. (hini/red.)